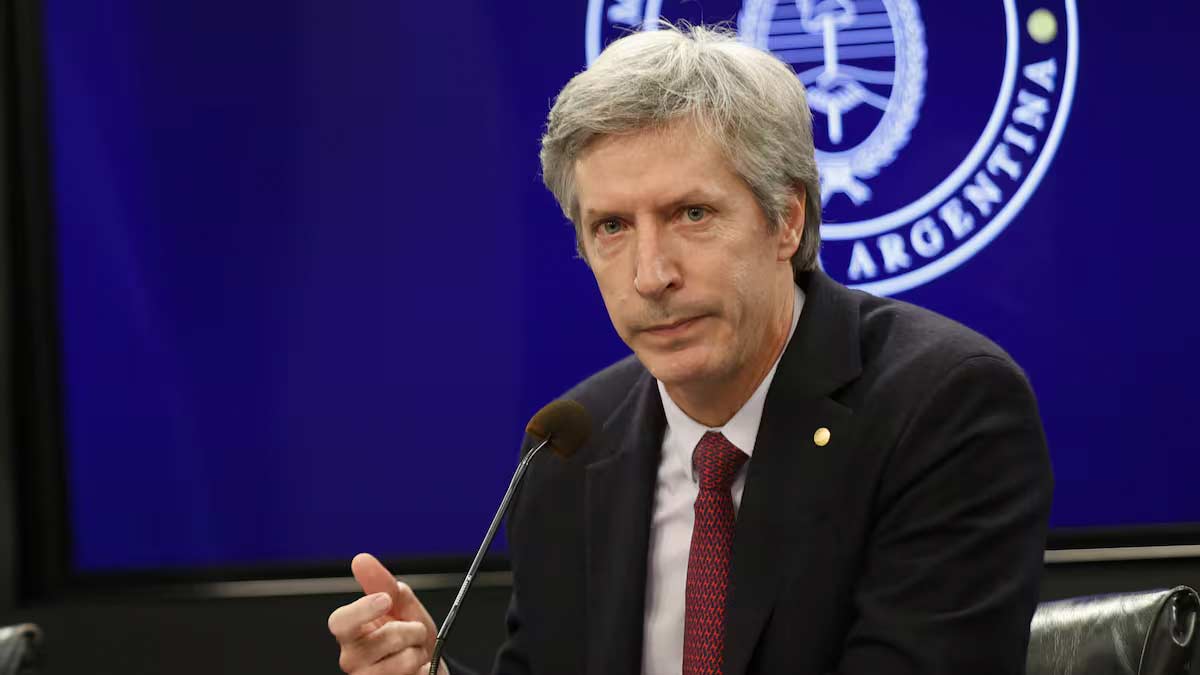
Santiago Bausili convocó a una conferencia de prensa con la intención de defender la administración del oro del Banco Central y responder a los cuestionamientos que surgieron después del informe de la Auditoría General de la Nación. Sin embargo, su exposición terminó confirmando dos datos que hasta ahora permanecían rodeados de hermetismo: parte del oro argentino fue recibido por el Banco de Pagos Internacionales en Inglaterra y Deutsche Bank participó en las operaciones de cobertura realizadas durante 2025.
La presentación tuvo lugar este jueves 29 de octubre, durante la difusión del Informe de Política Monetaria del tercer trimestre.
Bausili sostuvo que el Banco Central mantiene 1.984.960 onzas troy de oro, equivalentes a unas 61,7 toneladas, y que esa cantidad no se redujo.
Ese punto resulta importante porque permite descartar, al menos según los registros contables del organismo, una venta física del stock.
Pero la controversia nunca estuvo limitada solamente a cuántas toneladas posee el Central.
La pregunta que sigue abierta es dónde están físicamente.
Bausili afirmó que el Banco Central no tiene una cuenta de oro ni una cuenta de custodia en el Banco de Inglaterra.
También sostuvo que “el Banco Central no tiene nada en Inglaterra”.
Sin embargo, al reconstruir la operatoria realizada en 2024, reconoció que una parte del oro que estaba en las bóvedas del BCRA fue depositada en el Banco de Pagos Internacionales y que el BIS recibió ese depósito en Inglaterra.
La diferencia que plantea el funcionario es jurídica y operativa.
La contraparte del Banco Central es el BIS, cuya sede está en Basilea, y no directamente el Banco de Inglaterra. Desde esa perspectiva, el BCRA mantiene un saldo o certificado frente al organismo internacional y es el BIS quien administra posteriormente el metal.
La explicación puede resultar técnicamente válida respecto de quién es la contraparte contractual, pero no resuelve la pregunta sobre la localización material de los lingotes.
Bausili reconoció además que Londres es una de las principales plazas mundiales para la negociación y custodia de oro físico.
Por eso, afirmar que el Central “no tiene nada en Inglaterra” y admitir inmediatamente después que el BIS recibió allí el depósito obliga, como mínimo, a distinguir dos cuestiones diferentes: dónde está registrada la acreencia argentina y dónde se encuentra físicamente el metal que la respalda.
El propio funcionario explicó que, si el BCRA quisiera recuperar los lingotes, debería acordar con el BIS dónde recibirlos.
Ese dato confirma que el Central conserva el derecho económico sobre el oro, pero no necesariamente controla hoy la ubicación individual de cada barra que originalmente salió de sus bóvedas.
La segunda revelación importante estuvo vinculada con las coberturas financieras.
Bausili confirmó que Deutsche Bank ejecutó aproximadamente el 10% de las operaciones realizadas durante 2025.
La información adquiere relevancia porque el presidente del BCRA trabajó durante nueve años en esa entidad y dejó el banco en enero de 2016.
Hasta pocas semanas atrás, el Central se había negado a identificar públicamente las contrapartes financieras de esas operaciones.
La explicación oficial es que Deutsche Bank fue una de unas quince entidades habilitadas para operar con el BCRA y que su exclusión por la relación laboral pasada de Bausili habría generado un costo mayor para el organismo.
El funcionario sostuvo que otra alternativa habría significado alrededor de un millón de dólares adicionales.
También afirmó que no participó personalmente de la ejecución de esas operaciones y que se enteró de las entidades seleccionadas una vez cerradas las transacciones, de acuerdo con los procedimientos internos.
Esos argumentos son relevantes para evaluar un eventual conflicto de interés, pero no agotan la discusión.
La transparencia no exige necesariamente suponer una irregularidad por el solo hecho de que Deutsche Bank haya intervenido. Sí exige poder conocer cómo fueron seleccionadas las contrapartes, qué precios ofrecieron, qué controles internos existieron y si las condiciones obtenidas fueron efectivamente las más convenientes para el Banco Central.
Durante la conferencia no se exhibieron las cotizaciones comparativas que, según Bausili, demostrarían el ahorro de un millón de dólares.
Tampoco se despejó públicamente si existió alguna otra relación patrimonial o económica posterior a su salida del banco que pudiera resultar relevante para evaluar el vínculo.
La otra discusión pasa por el resultado de las coberturas.
La AGN observó que las operaciones con derivados vinculadas al oro registraron durante 2025 pérdidas por aproximadamente 1.023 millones de dólares.
El Banco Central rechaza que esa cifra pueda analizarse de manera aislada.
Su argumento es que la cobertura funcionó como un seguro: si el oro bajaba, limitaba las pérdidas; si subía demasiado, el Central resignaba una parte de esa ganancia.
El instrumento utilizado fue un zero cost collar.
Con esa estructura se fija un piso de protección y, al mismo tiempo, un techo a partir del cual parte de la suba deja de ser capturada.
El problema para el BCRA fue que el oro aumentó alrededor de 66% durante 2025, muy por encima de las proyecciones consideradas al momento de contratar la cobertura.
Bausili sostuvo que ese movimiento tenía una probabilidad estadística extremadamente baja y que, pese al costo de las opciones, el Central capturó aproximadamente el 70% de la apreciación del metal durante ese año.
La entidad informó además un resultado neto positivo de 2.505 millones de dólares por su posición en oro durante 2025.
Las dos cosas pueden ser ciertas al mismo tiempo.
El oro produjo una fuerte ganancia patrimonial porque aumentó de precio y, paralelamente, la cobertura implicó resignar parte de esa suba.
La discusión razonable, entonces, no debería limitarse a elegir entre “el Central ganó” o “el Central perdió”.
La pregunta relevante es si la estrategia de cobertura fue adecuada, si su costo resultó proporcional al riesgo que buscaba reducir y si la selección de contrapartes cumplió con los estándares de transparencia esperables para la administración de reservas públicas.
Bausili también cuestionó a la Auditoría General de la Nación y sostuvo que operaciones similares fueron utilizadas durante años sin provocar objeciones equivalentes.
Pero el control sobre una operación pública no pierde legitimidad porque mecanismos parecidos hayan sido aplicados anteriormente.
Mucho menos cuando se trata de un activo estratégico cuyo valor supera actualmente los 8.000 millones de dólares.
La conferencia permitió despejar una parte de la discusión.
El Central conserva contablemente la misma cantidad de oro. El BIS fue la contraparte del depósito. Deutsche Bank participó en una fracción de las coberturas. Y el resultado total de la posición en oro durante 2025 fue positivo.
Pero también dejó interrogantes que siguen siendo legítimos.
No quedó precisada la ubicación física actual de cada parte del metal depositado en el exterior.
No se hicieron públicas las ofertas comparativas que respaldarían la elección del Deutsche Bank.
Y la auditoría sobre la trazabilidad de las reservas todavía merece una explicación documental completa, más allá de las afirmaciones realizadas en una conferencia.
Cuando se administran reservas internacionales, la confidencialidad operativa puede ser necesaria.
La opacidad permanente, en cambio, no debería convertirse en una política.